Геополітика ядерної енергетики: Китай та США в Південно-Східній Азії
· Азія
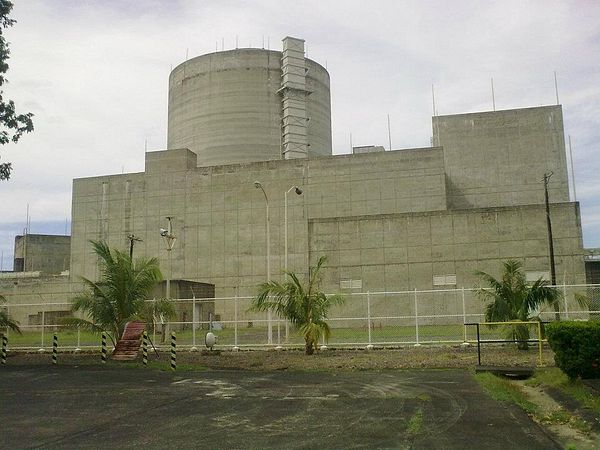
Китай та США посилюють конкурентну боротьбу у сфері ядерної енергетики в Південно-Східній Азії.
Після запуску свого 15-го п'ятирічного плану
У березні китайський уряд розпочав публікацію галузевих планів, зокрема 15-го п'ятирічного плану з побудови «Прекрасного Китаю» та 15-го п'ятирічного плану для нової енергетичної системи, до кінця червня. Окрім національної програми розвитку ядерної енергії, обидва плани демонструють амбіції Китаю стати глобальним лідером у сфері ядерного енергетичного управління та експорту реакторів.
Майже одночасно Сполучені Штати, Японія та Південна Корея оголосили про новий меморандум про співпрацю на саміті НАТО для прискорення розгортання малих модульних реакторів (SMR) у третіх країнах, починаючи з Індійсько-Тихоокеанського регіону.
Ці паралельні рухи сигналізують про те, що експорт ядерних реакторів стає все більш важливим полем стратегічної конкуренції. З моменту вступу адміністрації Трампа до влади, США пов'язали розгортання ядерних реакторів, як всередині країни, так і за кордоном, з національною безпекою. «Угода 123» для мирної співпраці стала ключовим показником ядерної дипломатії США. Останніми роками новими підписантами угод 123 та країнами, які виявляють інтерес до них, стали держави Південно-Східної Азії — тому ж регіону, на якому Китай зосереджує свою діяльність у сфері цивільної ядерної енергії.
Енергетична безпека Південно-Східної Азії та виклики в ядерній енергетиці
Енергетична безпека є значною вразливістю для Південно-Східної Азії, як підкреслюється закриттям Ормузької протоки, через яку проходить 60 відсотків нафти з цього регіону. Щоб впоратися з перебоями, деякі уряди Південно-Східної Азії запровадили короткострокові заходи для обмеження енергетичного попиту. Проте будь-які такі зусилля будуть недовговічними.
Очікується, що попит на електроенергію в Південно-Східній Азії зросте більш ніж на 100 ТВт·год до 2030 року, що зумовлено розвитком дата-центрів, електромобілів та промисловими потребами. Це вимагатиме зміцнення енергопостачання та безпеки. З огляду на це, такі країни, як Індонезія, Філіппіни та В’єтнам, продемонстрували значний інтерес до ядерної енергії, встановивши національні цілі щодо експлуатації своїх перших ядерних реакторів до 2035 року. Інші країни, такі як Малайзія, Мʼянма, Сінгапур і Таїланд, активно розглядають ядерну енергію як частину свого енергетичного міксу. Ці інтереси зокрема зосереджені на SMR.
Ядерні реактори часто сприймаються як такі, що мають високі початкові витрати та довгі терміни будівництва. У Сполучених Штатах та Європі останніми роками нові реактори були рідкістю, а процес ліцензування та втрата експертизи в будівництві продовжили графіки проектів і подальше підвищили витрати. Натомість, більшість новозбудованих реакторів зводяться в азійських країнах, переважно в Китаї та Південній Кореї, які довели свою здатність будувати реактори вчасно та в межах бюджету.
Для нових ядерних країн експлуатація ядерних електростанцій означає не лише будівництво реакторів, а й розвиток усієї інфраструктури, включаючи регуляторну основу, людські ресурси, культуру безпеки тощо. За даними Міжнародного агентства з атомної енергії (МАГАТЕ), цей процес займає приблизно 10–15 років. Оскільки термін служби реактора було продовжено до 60–80 років, а демонтаж займе ще 10–25 років, імпорт реактора з іншої країни означає 100 років політичної, логістичної, освітньої та правової узгодженості.
Експорт ядерних реакторів: ключові гравці
Росія, Китай та Сполучені Штати є основними експортерами ядерних реакторів у світі. Росія є лідером за кількістю експортованих реакторів, завдяки державній компанії «Росатом». Її здатність покривати весь паливний цикл і модель «побудуйте-власність-експлуатація» є привабливими для нових країн, що прагнуть до ядерної енергії. Однак санкції, введені після вторгнення Росії в Україну, значно вплинули на її фінансові та логістичні можливості, що призвело до затримок у будівництві.
Китай також дотримується підходу державних підприємств, з компаніями China National Nuclear Corporation (CNNC) та China General Nuclear Power Group (CGN) як основними гравцями. Хоча спочатку Китай планував побудувати 30 реакторів у країнах ініціативи «Один пояс, один шлях» (BRI) до 2030 року, наразі він збудував реактори лише в Пакистані. Китайські компанії не є власниками чи експлуататорами реакторів у Пакистані, але постачання пального залежить від Китаю.
Приватний сектор стимулює експорт ядерної енергії в США, проте уряд підтримує потенційні країни-імпортери через численні програми. Інфраструктура для відповідального використання технології малих модульних реакторів (FIRST) створює можливості для країн з сильним акцентом на ядерну безпеку, безпеку та нерозповсюдження. Як SMR Financing Toolkit, так і програми кредитування, гарантій та інвестицій від Міжнародної корпорації фінансування розвитку (DFC) покликані підтримати високе початкове інвестування в ядерні реактори, яке може бути фінансовим тягарем для країн. США не повертає відпрацьоване паливо на експорт, але все більше дискусій щодо політики віддають перевагу переробці пального для підвищення його потужності.
У Південно-Східній Азії, обираючи, з якої країни імпортувати ядерні реактори, країни одночасно враховують кілька факторів. З одного боку, вони цінують лідерство США у технології, регуляторній основі, нерозповсюдженні та безпеці. Серед країн Південно-Східної Азії, які досліджують ядерну енергію, Індонезія, Філіппіни, В’єтнам, Сінгапур і Таїланд підписали угоди 123 зі Сполученими Штатами, тоді як Малайзія уклала меморандум про взаєморозуміння (MoU) для початку переговорів. З іншого боку, перевага Китаю в ціні та здатність завершувати проекти вчасно приваблюють ці країни, з огляду на їхні національні цілі на горизонті.
Залучення Китаю та альянсу на чолі з США в регіоні
Китай розпочав співпрацю у сфері цивільної ядерної енергії з Асоціацією держав Південно-Східної Азії (ASEAN) у 2015 році через свої державні ядерні компанії, щоб наростити кадри у ядерній енергетичній галузі. Після того як китайський реактор Linglong One став першим у світі затвердженим МАГАТЕ наземним SMR, він продемонстрував свою здатність задовольнити потреби країн BRI, куди входять усі країни ASEAN.
Проте, незважаючи на лідерство у розвитку SMR, терміни комерційної експлуатації першого Linglong One в Китаї не були дотримані. Через непрозорість інформації, чи зможе перший Linglong One працювати успішно, залишається ключовим питанням для країн, які розглядають ядерні енергетичні варіанти.
Сполучені Штати досягли деяких регуляторних проривів у Південно-Східній Азії. У 2025 році американська ядерна компанія Thorcon International отримала ліцензію першого етапу від індонезійського регулятора ядерної енергії BAPETEN для свого реактора на розплавленій солі. Різні державні агентства також залучилися для пришвидшення регуляторної узгодженості на користь впровадження американської технології в регіоні. Торгова та розвитку агентства США (USTDA) профінансували компанію Manila Electric Company (Meralco) на Філіппінах для проведення дослідження інтеграції американських SMR. Міністерство торгівлі США створило робочу групу з експорту SMR, щоб допомогти комунікаціям галузі з урядами Південно-Східної Азії. Ці кроки сигналізують про зусилля США об'єднати приватний сектор для формування експортної стратегії.
Незважаючи на регуляторну інтеграцію, США все ще потрібно подолати вузькі місця у будівництві, щоб зацікавити країни Південно-Східної Азії, і тут ключову роль відіграють Південна Корея та Японія.
Південна Корея стає потужною державою у будівництві ядерних реакторів завдяки своїй держаній компанії Korea Hydro & Nuclear Power (KHNP), яка успішно збудувала чотири великі реактори в ОАЕ у заплановані терміни. Цей успіх приніс їм нові угоди з Єгиптом та Чехією, а KHNP підписала угоди про співпрацю з SMR з Сінгапуром, Філіппінами (Meralco) та Таїландом.
Японія є ключовим постачальником для ядерної енергетичної галузі, володіючи провідними можливостями у важкому виробництві: Japan Steel Works (JSW) постачає світові 80 відсотків великих кованих компонентів для ядерних реакторів. В угоді між США та Японією 2025 року акцент був зроблений на використанні можливостей Японії для відновлення ядерної енергетичної галузі США.
Наступна глава геополітики ядерної енергії
Хоча інтеграція потужностей США, Південної Кореї та Японії для створення синергій та прискорення експорту SMR отримала позитивні відгуки з регіону, Китай також продовжує свої зусилля. Після випуску 15-го п'ятирічного плану, CNNC підписала нові угоди про співпрацю з China Energy Engineering Corporation (CEEC), TBEA та Bank of China, вказуючи на розширення міжнародного ринку у всіх цих випадках. CEEC є одним з найбільших розробників енергетичних проектів за кордоном для Китаю, працюючи у 140 країнах і регіонах, тоді як TBEA зосереджується на наданні комплексних рішень для відновлюваної енергії та передачі. CNNC продемонструвала намір інтегруватися в енергетичні системи інших країн перш ніж працювати над ядерною програмою розвитку; ці партнерські відносини посилять її можливості для цього.
Південно-Східна Азія історично співпрацювала з Китаєм у економічних питаннях та співпрацювала зі Сполученими Штатами в питаннях безпеки. Регіон орієнтується на співпрацю в ядерній енергетиці з обома сторонами. В умовах загостреної геополітичної конкуренції в експорті ядерної енергії, глобальної енергетичної кризи та швидкого зростання внутрішнього попиту на енергію, регіон мусить знайти спосіб зберегти цю збалансовану позицію, задовольняючи свої власні потреби.
Оригінал: thediplomat.com